

こんにちは。
みそら税理士法人でございます。
!今年 も 年末調整 が やってきた!
「年末で忙しい時期なのに…」と嘆きたい気持ちになりますが、
毎月の給与から控除されている源泉所得税の精算という重要な手続きでもあります。
避けては通れない制度ですが、当たり前のように毎年変更点がありますので、
この記事で「2026年の年末調整から変更される点と、変更による実務上の注意点」について抑えておきましょう。
1.基礎控除の引き上げ
基礎控除とは、所得税額の計算をする場合に、合計所得金額※から差し引くことができる控除です。
所得税は自身の所得にかかってくる税金ですので、所得を減らす基礎控除は、給与所得者にとってはありがたい控除です。
※合計所得金額とは、給与所得や年金の所得(雑所得)、不動産所得など所得の合計額になります。
今年、この「基礎控除」の金額が引き上げられました。
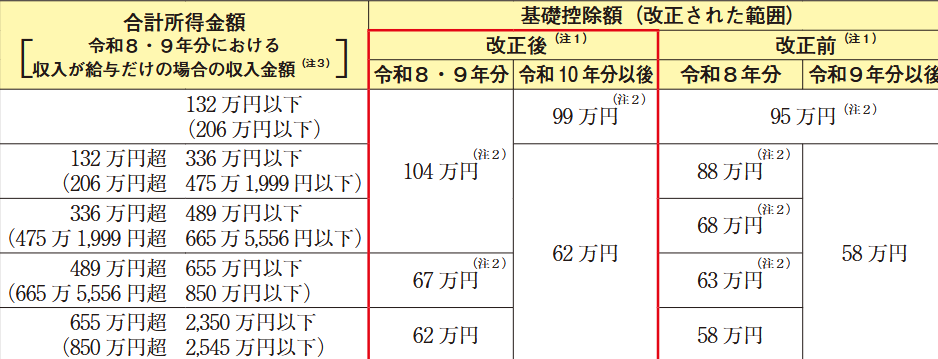
(参照:国税庁、「令和8年分 年末調整のしかた」、p.3、publication/pamph/gensen/nencho2026/pdf/nencho_all.pdf)
例えば、給与収入が450万円の方については、
これまで:基礎控除額「88万円」
今年から:基礎控除額「104万円」
になります。
結果として、16万円も所得から引ける金額が増えたことになります。
実務上、この変更によって増えた処理はありません。
例年通り、「令和8年分 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」の「◆ 給与所得者の基礎控除申告書 ◆」の欄をしっかり記入すれば対応できます。
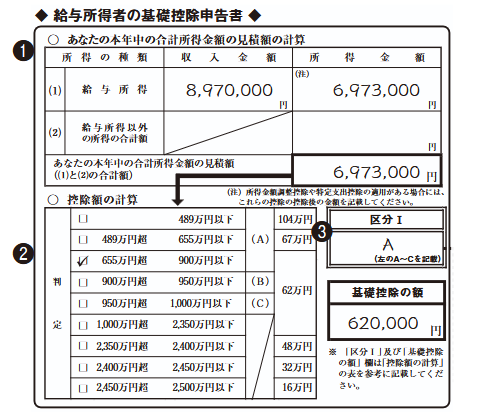
(参照:国税庁、「令和8年分各種控除について(給与所得者用)」、p.6、publication/pamph/gensen/nencho2026/pdf/nencho_all.pdf)
2. 給与所得控除の最低保証額の引き上げ
給与所得控除は、給与収入から差し引くことのできる控除のことで、事業活動でいう経費のようなものです。
給与所得控除が存在する理由は、個人事業主と給与所得者の公平性を保つためです。
個人事業主は、領収書などで証明すれば、仕事にかかった必要経費を差し引いて所得を計算できます。
同じように、会社員やアルバイトなどの給与所得者も、仕事をするためのさまざまな出費が発生していますが、
経費計上することは基本的に認められていません。
そのため、公平性の観点から代わりに「これくらいは使っているだろう」というみなしの経費として、
給与所得控除という制度が認められています。
今年度の改正では、給与所得控除の最低保証額(最低ライン)が引き上げられました。
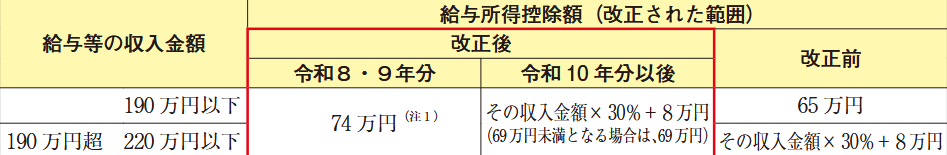
(参照:国税庁、「令和8年分 年末調整のしかた」、p.3、publication/pamph/gensen/nencho2026/pdf/nencho_all.pdf)
実務上では、自身の給与所得の算出に気を付けましょう。
給与所得を算式で表すと、給与所得=給与収入-給与所得控除になります。
そのため、「令和8年分 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」の「◆ 給与所得者の基礎控除申告書 ◆」や「◆ 給与所得者の配偶者控除等申告書 ◆」など、申告書で「所得金額」と記載されている部分について、算出される際は注意してください。
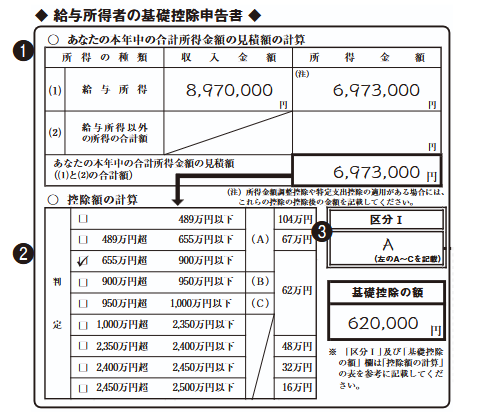
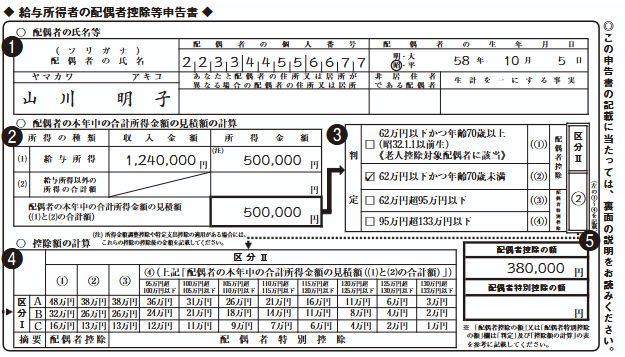
(参照:国税庁、「令和8年分各種控除について(給与所得者用)」、p.6、publication/pamph/gensen/nencho2026/pdf/nencho_all.pdf)
3.扶養親族等の所得要件の改正
扶養親族等を有している方は、その年齢や条件によって扶養控除を受けることができます。
「子供を扶養に入れたい!」という話は、まさにこの論点が該当します。
その扶養親族等として認められる要件の1つに、所得要件があり、今回その所得要件が少し優しくなりました。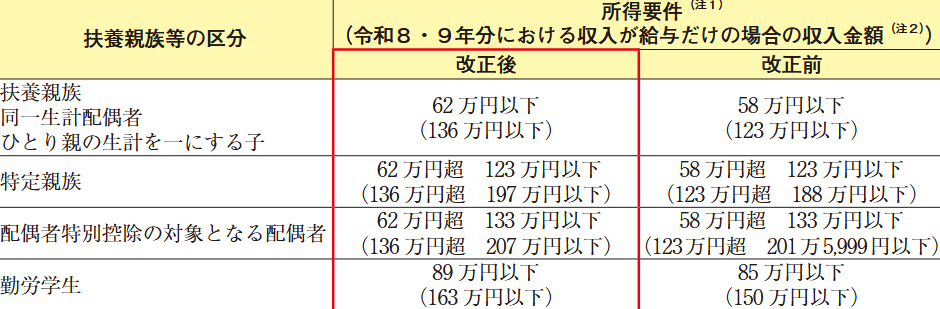 (参照:国税庁、「令和8年分 年末調整のしかた」、p.3、publication/pamph/gensen/nencho2026/pdf/nencho_all.pdf)
実務で処理していく上では、「給与所得者の扶養控除等(異動)申告書」に記載された扶養親族等が、
所得要件で引っかからないか確認してください。
例えば、下の例で行くと「山川春子」さんの所得金額は100万円のため、
扶養親族には該当しませんが、特定親族に該当します。
扶養親族と特定親族では控除の金額も変わってくるので、取り扱いには十分に注意してください。
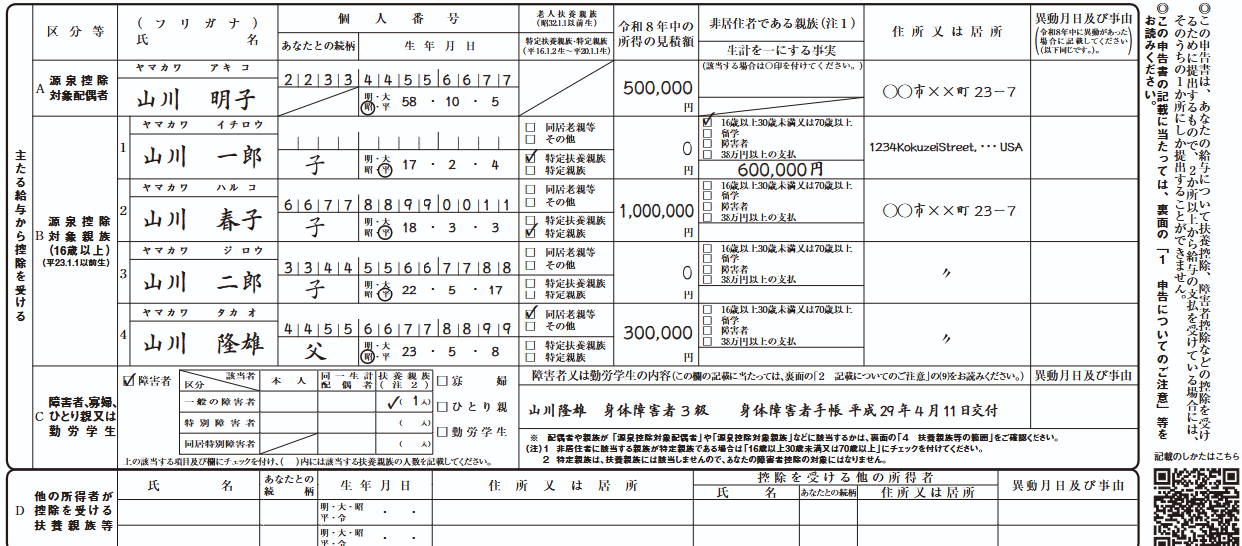
(参照:国税庁、「令和8年分各種控除について(給与所得者用)」、p.3、publication/pamph/gensen/nencho2026/pdf/nencho_all.pdf)
4.年齢 23歳未満の扶養親族を有する場合の生命保険料控除の特例
年末調整の際、契約している生命保険料の支払証明書があれば、
生命保険料控除として所得金額から控除することができます。
給与所得者本人が支払ったものであれば、保険金の受取人が家族など生計を一にする方である生命保険料も
適用することができ、最大12万円の控除を受けることができます。
今回の改正で、「新生命保険料」に係る「一般の生命保険料控除」について、
年齢23歳未満の扶養親族を有する場合に特例が設けられるようになりました。
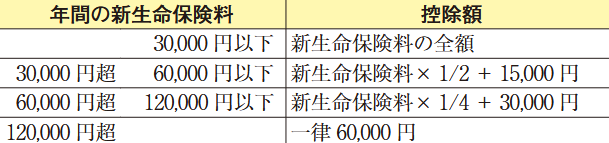
(参照:国税庁、「令和8年分 年末調整のしかた」、p.3、publication/pamph/gensen/nencho2026/pdf/nencho_all.pdf)
「一般の生命保険料控除」について、これまでは控除上限額が4万円でしたが、
改正によって年齢23歳未満の扶養親族を有する場合は、控除上限額が6万円になりました。
この改正によって申告書の表示が大きく変更しました。
内容としては、「給与所得者の保険料控除申告書」のうち、「生命保険料控除」⇒「一般の生命保険料」の記載内容が
変更され、「★年齢23歳未満の扶養親族」の欄が加わりました。
もしご自身に年齢23歳未満の扶養親族がいらっしゃるなら、この申告書は念入りにご記入ください。
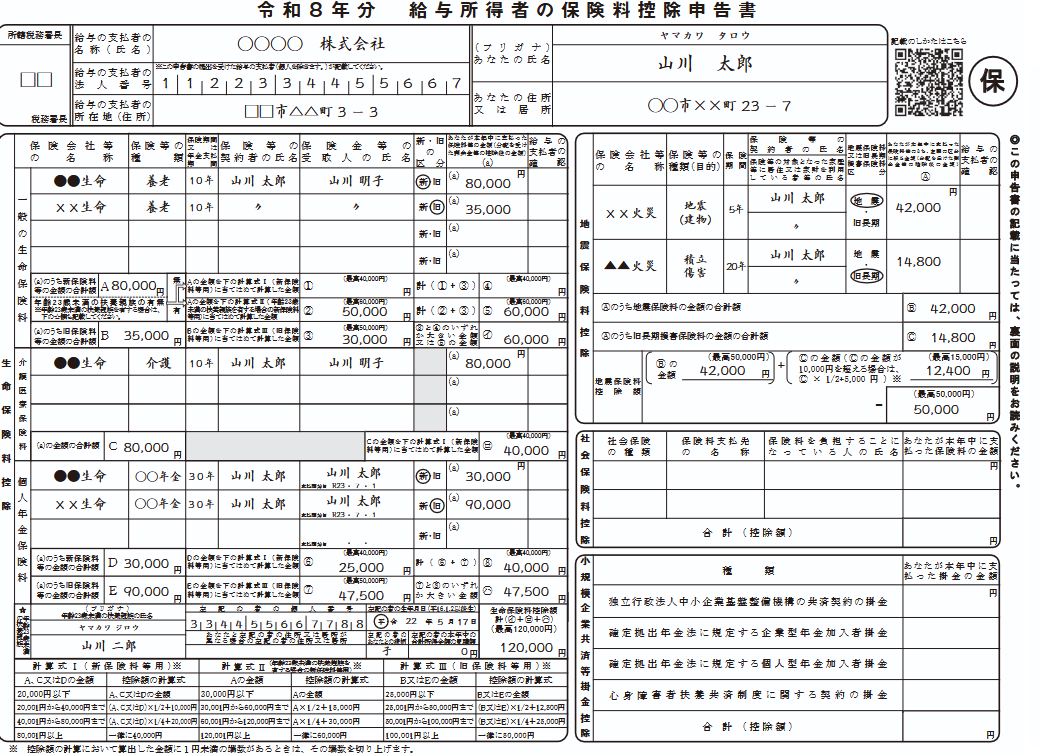
(参照:国税庁、「令和8年分各種控除について(給与所得者用)」、p.8、publication/pamph/gensen/nencho2026/pdf/nencho_all.pdf)
5.最後に
この記事では、2026年における年末調整の改正内容と、実務上の注意点をご紹介いたしました。
「基礎控除の引き上げ」「給与所得控除の最低保証額の引き上げ」
「扶養親族等の所得要件の改正」「年齢 23歳未満の扶養親族を有する場合の生命保険料控除の特例」
上記の4点、特に「年齢 23歳未満の扶養親族を有する場合の生命保険料控除の特例」については申告書の記載も変わる
大きな改正となりましたので、申告書を記入する際や年末調整を実施する際には十二分にお気を付けください。
参考資料
-
本記事は、以下の公的機関の資料を参考に作成しています。
- 国税庁「令和8年分 年末調整のしかた」
publication/pamph/gensen/nencho2026/pdf/nencho_all.pdf - 国税庁「令和8年分各種控除について(給与所得者用)」
publication/pamph/gensen/nencho2026/pdf/nencho_all.pdf) - 国税庁「No.1199 基礎控除」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1199.htm
- 国税庁「令和8年分 年末調整のしかた」
「困った」を解決!!
地域最大規模の専門家
集団がサポート致します。
今までのご愛顧いただいた感謝の気持とさらなるサービスの向上への決意を胸に、これからも地域活性化の一助となるべく挑戦し続けていきます。
ご相談はお気軽にお電話かメールにてご連絡ください。
TEL : 078-392-2001 メールでのお問い合わせはこちら
コメント